글로벌 부동산 투자 10대 키워드
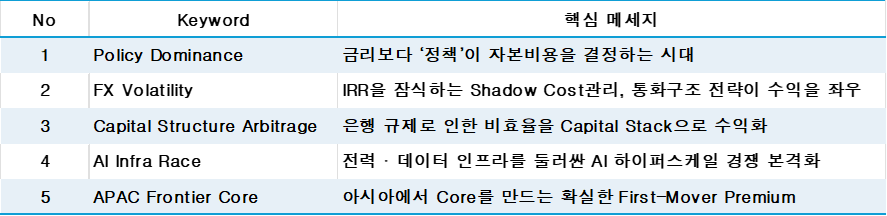
Part I. Regime Risk & Structural Power Shift
통제 불가능한 리스크를 선제적으로 프라이싱하고, 구조적 변화를 기회로 전환하는 Active 전략
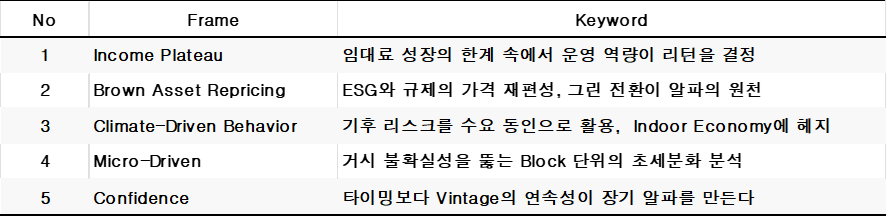
Part II. Return Engine의 재정의 & 능동적 알파 창출(Coming January 2026)
Passive Income의 시대를 넘어, 운영·데이터 기반의 새로운 리턴 엔진으로 전환
Part I. Regime Risk & Structural Power Shift
① Policy Dominance: 정책이 시장을 움직이는 시대
Review & Outlook
금리 무용론과 `정책 자본비용(Policy Cost of Capital)`의 대두
금리 무용론과 `정책 자본비용(Policy Cost of Capital)`의 대두
2026년은 금리보다 정책 체계가 자본의 흐름을 결정하는 해가 될 전망이다.
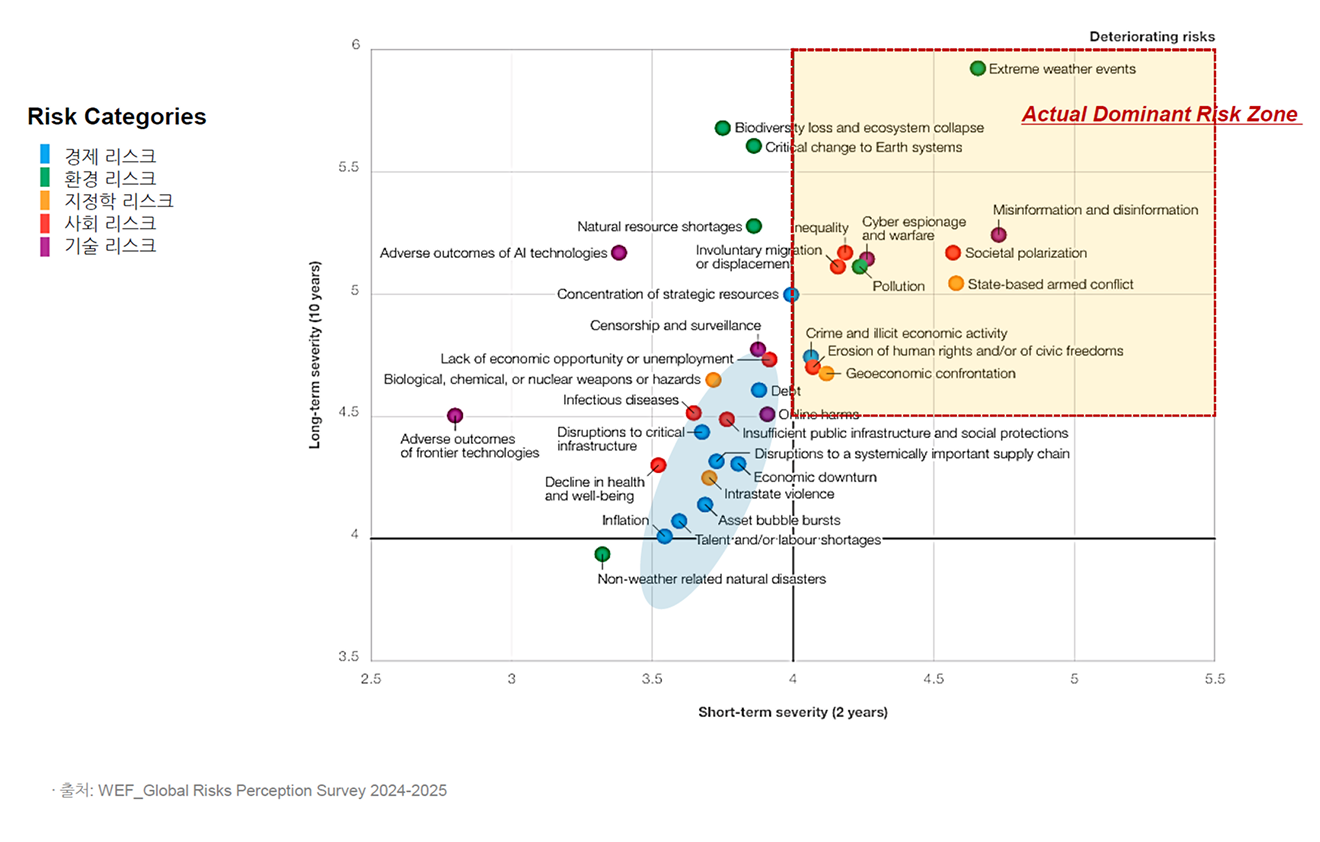
명목금리는 내려가도, 은행 규제·여신 축소·지정학적 리스크가 결합하면서, 시장의 실질 자본비용은 높게 유지될 가능성이 크다. 즉, 금리보다 정책 체계가 자본의 가용성과 가격을 결정하는 핵심변수다.
미국의 관세 및 세제 개편, 유럽의 ESG와 안보/이민 정책 관련 리스크는 산업의 공급망과 노동력 접근성을 차별화하고, 최종적으로는 국가 및 도시별 자산 프리미엄을 극명하게 차별화한다.
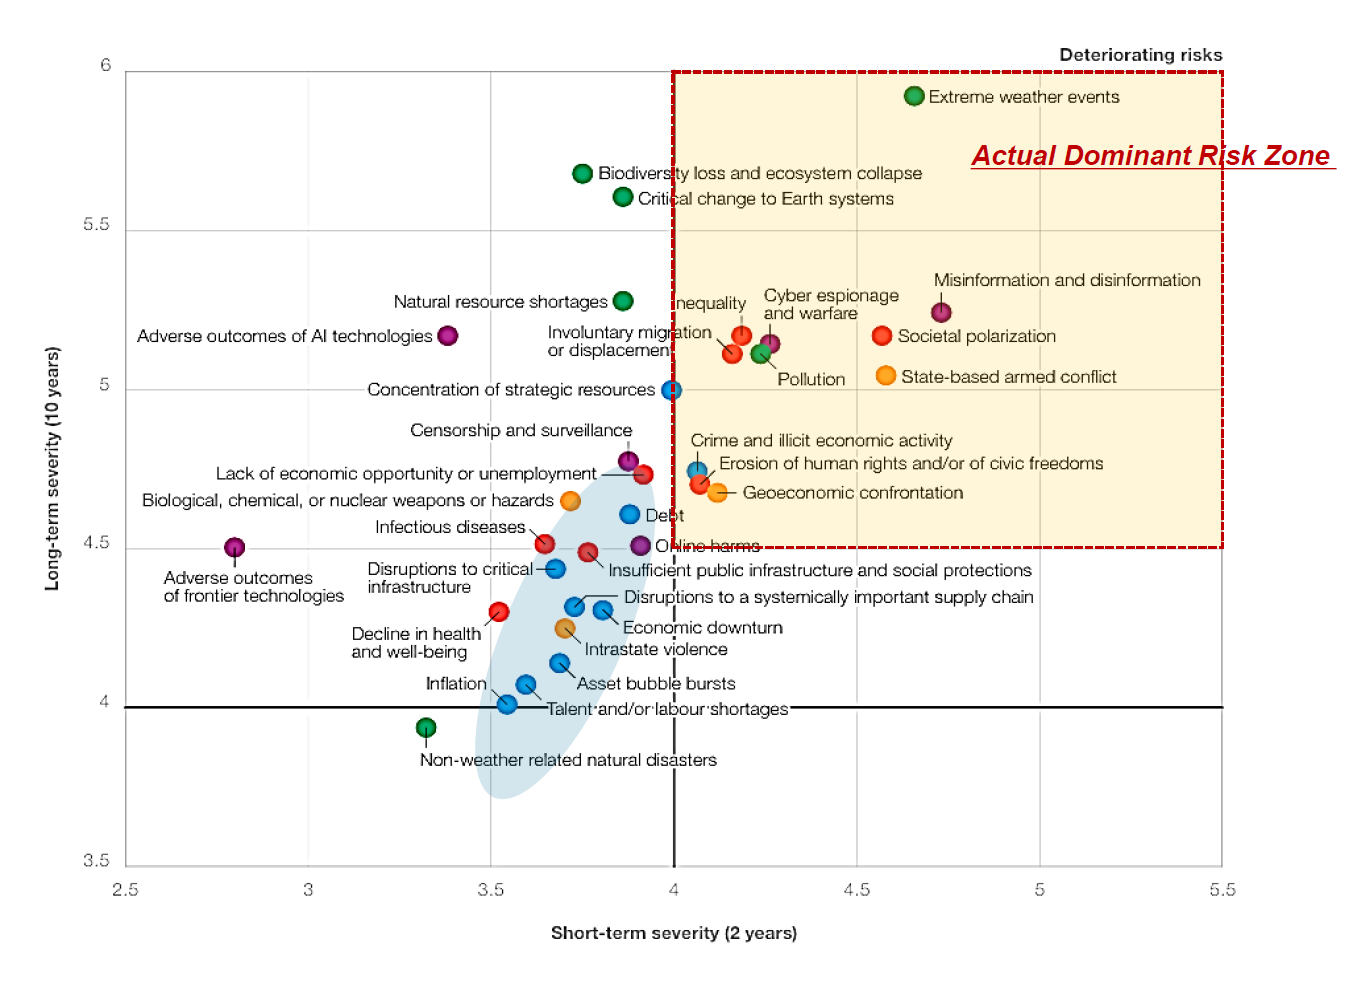
이미 글로벌 자본은 ‘Regime Risk(정책체계 리스크)를 명시적 투자 프리미엄으로 반영하고 있으며, 국가 및 도시별 규제 환경 차이가 자산가격 분화를 더욱 심화시킬 것으로 보인다.
Investor’s Edge
· 정책체계를 외생변수가 아닌 ‘직접적인 자본 비용’으로 모델링 해야함
· 규제·세제·도시계획 변화는 곧 Exit 리스크 → 투자 초기부터 할인율에 선제 반영
· 규제 안정성과 도시계획 일관성이 높은 Core 시장은 프리미엄 재평가 가능
· 규제·세제·도시계획 변화는 곧 Exit 리스크 → 투자 초기부터 할인율에 선제 반영
· 규제 안정성과 도시계획 일관성이 높은 Core 시장은 프리미엄 재평가 가능
■ 그래프 1. Global Risk Matrix 2025 : 정책·지정학 리스크가 자본 비용을 결정
② FX 변동성 : 해외투자의 ‘승패’를 가르는 해
Review & Outlook
실질 수익률을 잠식하는 Shadow Cost
실질 수익률을 잠식하는 Shadow Cost
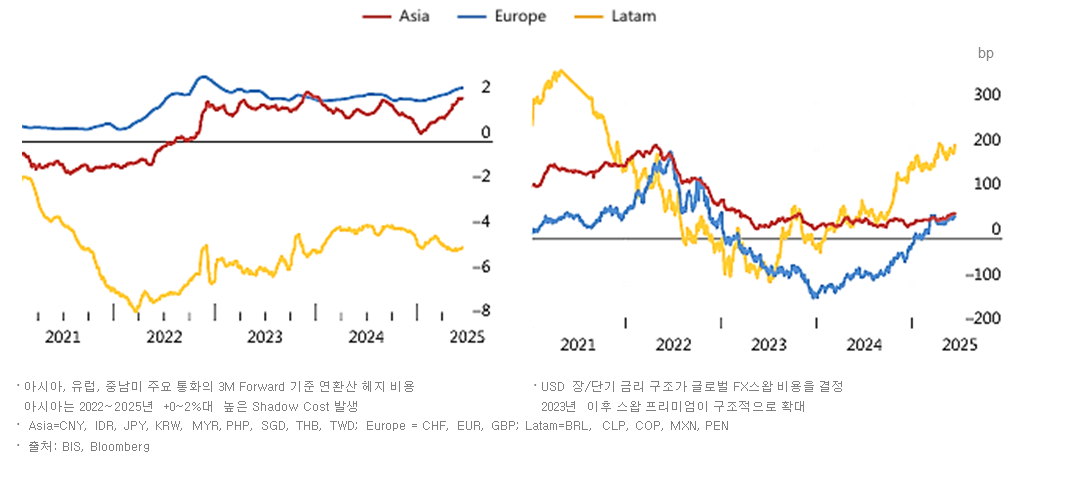
2025년 환율 변동성은 단순한 금리차에 기인한 것이 아니라, 글로벌 은행의 USD 조달 규제 강화와 FX 스왑 시장의 구조적 왜곡이라는 더 근본적인 문제에서 발생하고 있음이 BIS(국제결제은행) 분석으로 확인되었다. 특히, 글로벌 은행의 달러 조달 비용 상승이 FX 스왑 프리미엄을 구조적으로 확대시키면서, 한국 기관이 부담해야 하는 헤지 비용은 상시적으로 -100~200bp 수준의 Shadow Cost로 고착되고 있다. 이 비용은 미국 금리 인하와 여부와 무관하게 지속될 가능성이 높다.
결국, 2026년의 해외 투자 핵심 리스크는 ‘어떤 자산을 자산이 사느냐’가 아니라 ‘어떤 통화 구조(Currency Structure)로 사느냐’이다. 좋은 자산을 매입해도 통화 구조 설계가 틀리면 IRR이 무너지는 환경이 도래했다. BIS가 경고한 달러 조달 비용의 구조적 상향 고착은 앞으로도 헤지 비용을 자본 비용의 일부로 편입시키는 구조를 불가피하게 만든다.
결국, 2026년의 해외 투자 핵심 리스크는 ‘어떤 자산을 자산이 사느냐’가 아니라 ‘어떤 통화 구조(Currency Structure)로 사느냐’이다. 좋은 자산을 매입해도 통화 구조 설계가 틀리면 IRR이 무너지는 환경이 도래했다. BIS가 경고한 달러 조달 비용의 구조적 상향 고착은 앞으로도 헤지 비용을 자본 비용의 일부로 편입시키는 구조를 불가피하게 만든다.
Investor’s Edge
· 환율 변동성이 높은 구간에서는 자산보다 ‘통화 구조’가 IRR을 결정하는 절대 변수 → 헤지 비용은 통제 불가능한 Shadow Cost로 간주해야 함
· 단순 USD 헤지가 아닌 부분 Natural Hedge·만기 다변화(Laddered Tenor)·헤지 비중 조절을 결합한 멀티-레이어 FX 구조화 전략이 비용 최적화의 핵심
· 헤지 만기·비중·현금흐름을 정교하게 조합해 Positive Carry 구조로 구현할 수 있는 하우스 선별이 필수
· 단순 USD 헤지가 아닌 부분 Natural Hedge·만기 다변화(Laddered Tenor)·헤지 비중 조절을 결합한 멀티-레이어 FX 구조화 전략이 비용 최적화의 핵심
· 헤지 만기·비중·현금흐름을 정교하게 조합해 Positive Carry 구조로 구현할 수 있는 하우스 선별이 필수
■ 그래프 2. Annual Hedging Cost추이_구조적 확대 ■ 그래프 3. USD대비 Bank Funding Spread(10년물-3개월물)
③ Capital Structure Arbitrage: 자본 구조 비효율의 기회
Review & Outlook
변동성을 활용한 능동적인 자본 구조 재편
변동성을 활용한 능동적인 자본 구조 재편
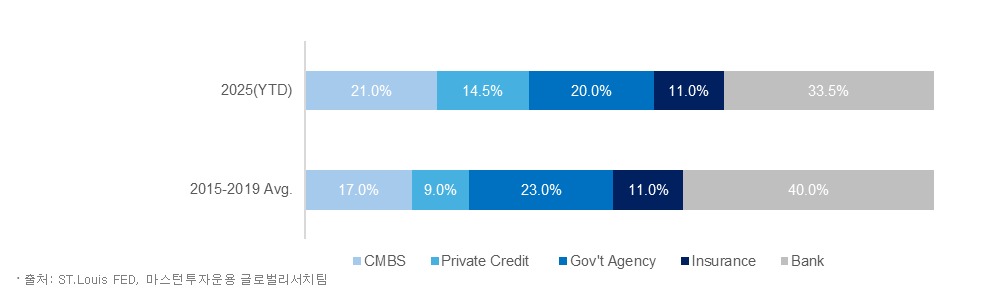
명목금리 변동성, 규제 강화, 은행권 여신 축소 기조가 맞물리며 자본 조달 비용이 높게 유지되고 있다. 하지만 이는 단순한 비용 문제가 아닌 전통적인 자본 구조 내에서 가격 비효율성이 구조적으로 확대되는 국면임을 시사한다. 특히 은행이 회피하는 리스크 구간을 메우는 비은행권 크레딧 펀드가 빠르게 대체하면서, 부실자산의 급매가 증가하고 있어, Capital Stack 전반에서 차익거래 기회가 뚜렷하게 포착되고 있다.
2026년은 이러한 비효율을 활용하여 Debt 포지션으로 Equity에 준하는 리턴을 확보하거나, 혹은 큰 폭으로 할인된 Equity 진입을 통해 알파 수익을 창출하는 해가 될 가능성이 높다.
2026년은 이러한 비효율을 활용하여 Debt 포지션으로 Equity에 준하는 리턴을 확보하거나, 혹은 큰 폭으로 할인된 Equity 진입을 통해 알파 수익을 창출하는 해가 될 가능성이 높다.
Investor’s Edge
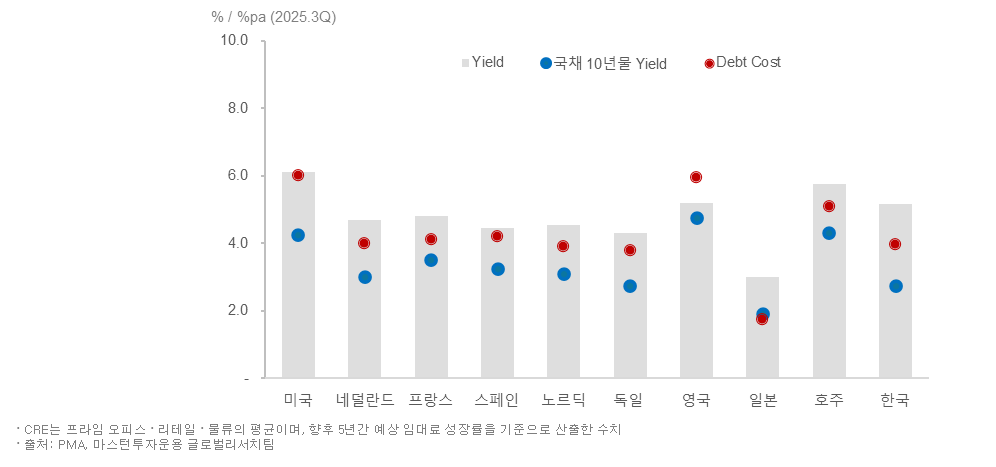
· 명목금리 - 대출금리 Gap 확대 → Debt-Equity 가격 괴리 심화, 동일 자산이라도 자본 구조 내 포지션에 따라 수익·리스크가 극단적으로 달라지는 시장
· 자산 선택보다 Capital Stack Positioning이 2026년 알파의 핵심
· 자산 선택보다 Capital Stack Positioning이 2026년 알파의 핵심
■ 그래프 4. 국가별 CRE수익률과 차입비용 비교(2025.3Q)
■ 그래프 5. 미국 CRE Lending Power Shift: Bank ↓, Private Credit ↑
④ AI Infra Race
Review & Outlook
전력 산업의 확장판을 넘어, 전력망의 ‘지배자’로 진화
전력 산업의 확장판을 넘어, 전력망의 ‘지배자’로 진화
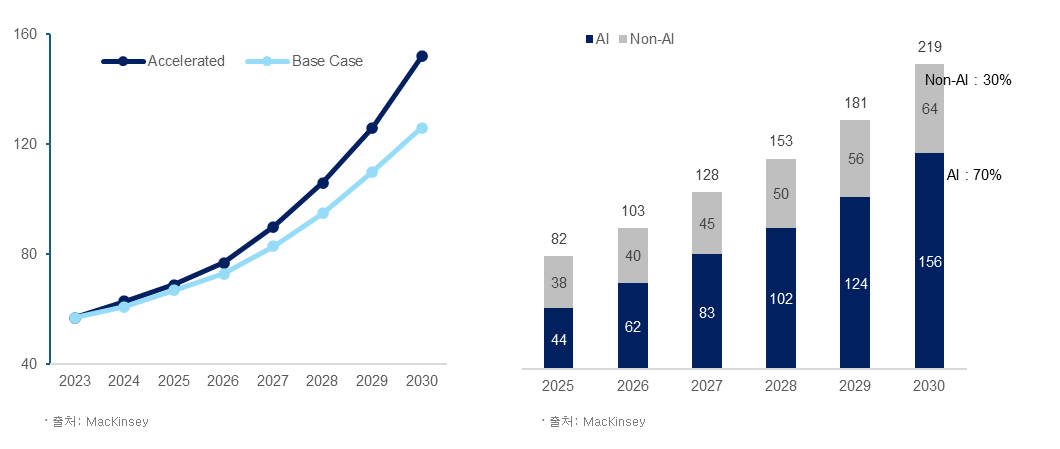
데이터센터는 이제 더 이상 단순한 ‘디지털 창고’를 넘어 국가 전력망을 지배하는 최상위 수요처로 부상했다. AI 컴퓨팅 수요 폭증으로 인해 2025년부터 전력 병목현상은 개발 가능 부지 제약을 넘어 데이터센터 공급을 좌우하는 핵심리스크가 되었다.
2026년에는 특히 전력 공동 개발속도와 그리드 연결 능력이 가격 결정의 핵심 변수가 될 전망이다. 전력 여건이 유리한 Tier 2 지역(미 버지니아 북부, 유럽 FLAP 외곽 등)의 부상이 본격화되며, 데이터센터는 이제 전통 CRE와 다른, 전력-기술-자산이 결합된 복합 전략 산업으로 자리 잡았다.
2026년에는 특히 전력 공동 개발속도와 그리드 연결 능력이 가격 결정의 핵심 변수가 될 전망이다. 전력 여건이 유리한 Tier 2 지역(미 버지니아 북부, 유럽 FLAP 외곽 등)의 부상이 본격화되며, 데이터센터는 이제 전통 CRE와 다른, 전력-기술-자산이 결합된 복합 전략 산업으로 자리 잡았다.
Investor’s Edge
· 대규모 전력 인프라를 선제적으로 확보할 수 있는 개발사/운영사 중심의 Equity/Financing 전략 강화
· 장기 경쟁력을 위해 고밀도·액체 냉각 등 차세대 기술 전환이 수용 가능한 자산 설계가 필수
· 전력 개발·계약·기술 업그레이드까지 통합 관리하는 운영력 있는 하우스 선별
· 장기 경쟁력을 위해 고밀도·액체 냉각 등 차세대 기술 전환이 수용 가능한 자산 설계가 필수
· 전력 개발·계약·기술 업그레이드까지 통합 관리하는 운영력 있는 하우스 선별
⑤ APAC Frontier Core
Review & Outlook
아시아는 이제 Core-by-Creation의 무대
아시아는 이제 Core-by-Creation의 무대
아시아 태평양은 더 이상 단순한 지역 분산 목적을 넘어 새로운 Core 자산을 가장 먼저 만들어낼 수 있는 시장으로 진화하고 있다. 미국과 유럽이 성숙 국면에 진입한 반면, 아시아는 아직 섹터 전환의 초입에 있어, 향후 10년간 구조적 성장이 빠르게 기대된다.
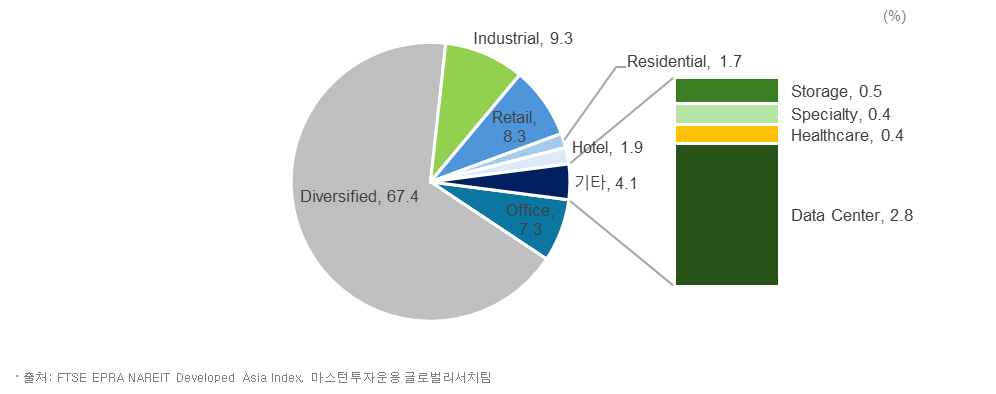
특히 데이터센터, 고도화된 물류, 라이프사이언스, 코리빙 등 New Economy 섹터는 이미 REITs 시장에서 강한 자본 유입이 확인되고 있으며, 이는 곧 사모 부동산 시장의 선행지표 역할을 하고 있다. 아시아는 여전히 가격 비효율 · 노후 자산 재생 여지 · 규제 간극이 남아있어, 단순 Core 확보가 아니라 직접 Core를 창출하는 Value Creation전략이 효과적이다.
결과적으로, 아시아는 글로벌 자본이 서구에서 얻기 어려운 확실한 First-Mover 프리미엄을 제공하는 시장으로 부상하고 있다.
특히 데이터센터, 고도화된 물류, 라이프사이언스, 코리빙 등 New Economy 섹터는 이미 REITs 시장에서 강한 자본 유입이 확인되고 있으며, 이는 곧 사모 부동산 시장의 선행지표 역할을 하고 있다. 아시아는 여전히 가격 비효율 · 노후 자산 재생 여지 · 규제 간극이 남아있어, 단순 Core 확보가 아니라 직접 Core를 창출하는 Value Creation전략이 효과적이다.
결과적으로, 아시아는 글로벌 자본이 서구에서 얻기 어려운 확실한 First-Mover 프리미엄을 제공하는 시장으로 부상하고 있다.
Investor’s Edge
· REIT 시장에서 검증된 New Core 섹터(데이터센터, 고도화된 물류, 코리빙 등)를 선제적으로 확보해 First-Mover 프리미엄을 극대화
· 가격·정보 비효율을 활용해 off-market 기회를 포착할 수 있는 현지 GP와 협업 강화
· 아시아에서는 기존 Core 매입보다 Core를 직접 만들어내는 Core-by-Creation 전략이 장기 성과를 좌우
· 가격·정보 비효율을 활용해 off-market 기회를 포착할 수 있는 현지 GP와 협업 강화
· 아시아에서는 기존 Core 매입보다 Core를 직접 만들어내는 Core-by-Creation 전략이 장기 성과를 좌우
■ 그래프 6. 글로벌 데이터센터 수요 ■ 그래프 7. AI-Driven 데이터센터 확대
■ 그래프 8. Asia REITs Sector Shift: From Traditional to New Core (2025.11월)
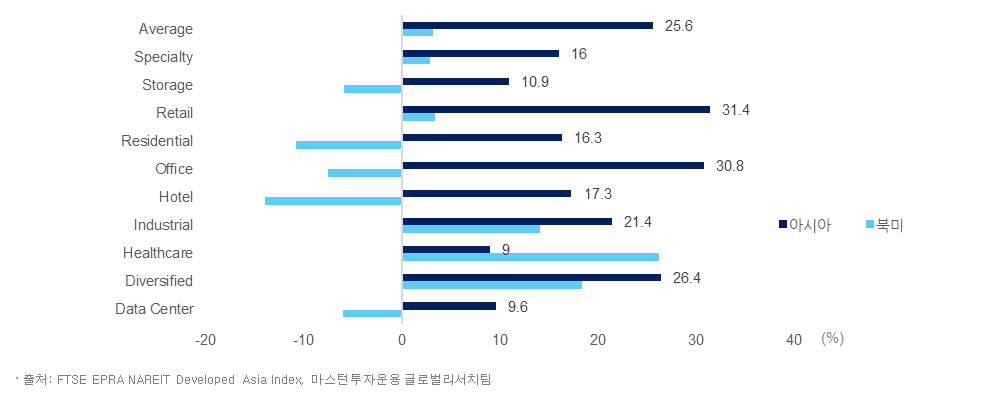
■ 그래프 9. Asia vs. North America Sector Returns: Early signals of New Core Leadership
Compliance Notice
본 자료는 마스턴투자운용 주식회사(이하 “당사”)의 R&S본부 글로벌리서치팀이 글로벌 부동산 투자 관련 최신 트렌드 분석을 위해 작성되었습니다. 본 자료는 투자광고나 투자 권유의 목적으로 작성된 것이 아닙니다.
본 자료에 수록된 내용은 당사의 글로벌리서치팀이 신뢰할 수 있는 자료 및 정보로부터 얻어진 것이나, 당사는 그 내용의 정확성이나 완전성을 보장할 수 없습니다. 따라서 본 자료를 이용함에 따른 결과에 대하여 당사는 어떠한 책임도 부담하지 않으며, 본 자료는 투자 결과에 대한 법적 책임 소재의 증빙자료로 사용될 수 없습니다.
본 자료에는 예측정보가 일부 포함되어 있습니다. 이러한 예측정보의 경우에는 “계획”, “예상”, “기대”, “예측”, “추정”, “목표” 혹은 이와 유사한 표현을 사용하고 있으며, 이러한 예측정보는 실제 결과가 그와 현저하게 다를 위험성과 불확실성을 내포하고 있습니다.
본 자료에 기재된 의견은 별도 통지 없이 변경될 수 있으며, 당사는 본 자료를 수정∙갱신하거나 추가적인 정보를 제공하여야 할 의무를 부담하지 않습니다.
본 자료의 저작권은 당사에 있습니다. 따라서 본 자료의 어떠한 부분도 당사의 사전동의 없이 복제, 배포, 전송, 변형, 대여, 인용되어서는 안됩니다.
본 자료는 자본시장법상 조사분석자료가 아닙니다.
[마스턴투자운용주식회사준법감시인심사필제2025-12-04호(2025.12.22. ~ 2026.12.21.)]